استمرارًا لقسم مقالات اقتصادية، سوف نقدم لكم اليوم مقالة البيئة المحاسبية للدول النامية في تطبيق المعايير المحاسبية الدولية بين مراعات ظروف البيئة المحاسبية المحلية والاستجابة لتأثيرات الأنظمة المحاسبية الدولية. تعد هذه المقالة من تقديم نور الدين جرد. تم نشر هذه المقالة في يناير 2016م.
اقرأ أيضًا: مقالة: ممارسات المحاسبة الإبداعية ومدى تأثيرها على ثروة المساهمين في المصارف التجارية
ملخص المقالة
تشير الأدبيات المحاسبية إلى أن البيئة التي تتشكل في إطارها الممارسات المحاسبية تتأثر بثلاثة أصناف رئيسية من العوامل، تتمثل في العوامل الاقتصادية، والعوامل السياسية والقانونية، إلى جانب العوامل الاجتماعية.
وقد أسهم تفاعل هذه العوامل بدرجات متفاوتة في انتقال العديد من النظم والممارسات المحاسبية من الدول المتقدمة إلى الدول النامية، ولا سيما مع اتساع نطاق النشاط الاقتصادي الدولي.
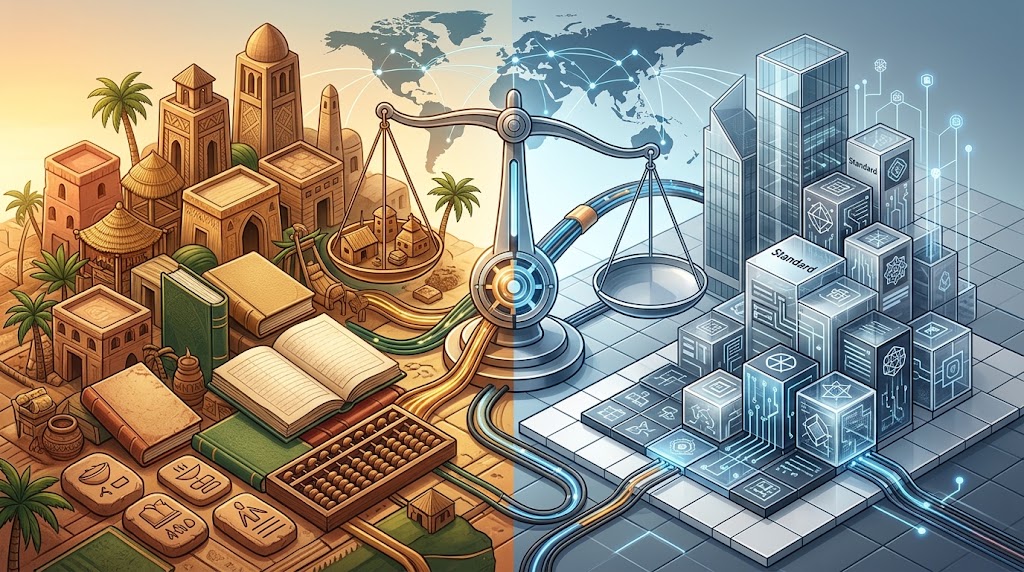
ومع تنامي دور الشركات متعددة الجنسيات، واتساع أسواق المال، وارتفاع حجم المبادلات التجارية بين الدول، برزت الحاجة إلى تحقيق قدر أكبر من التقارب والتوافق بين النظم المحاسبية المختلفة، الأمر الذي أدى إلى ظهور جهود دولية تهدف إلى توحيد الممارسات المحاسبية من خلال وضع مجموعة من المعايير المشتركة للمحاسبة وإعداد التقارير المالية.
قد يهمك أيضًا: مقالة: الرقابة البيئية ودورها في الالتزام بممارسة المحاسبة البيئية لتحقيق التنمية المستدامة: دراسة ميدانية
وقد تعزز هذا الاتجاه نتيجة الجهود التي بذلتها الهيئات والمنظمات المهنية الدولية، وصولًا إلى انتشار معايير المحاسبة والتقارير المالية الدولية IAS/IFRS، التي اكتسبت قبولًا واسعًا على المستوى الدولي، مدعومة بتأييد عدد من المؤسسات والمنظمات الدولية والمهنية، من بينها البنك الدولي وصندوق النقد الدولي ومنظمة التجارة العالمية.
وفي ظل هذا التوجه العالمي، اتجهت العديد من الدول النامية إلى تبني ما أصبح يعرف بالعولمة المحاسبية، وإن اختلفت أساليب تعاملها مع المعايير الدولية؛ فبعض الدول اعتمدتها بصورة مباشرة باعتبارها معايير وطنية، بينما عمدت دول أخرى إلى تكييفها بما يتناسب مع خصائص بيئتها المحلية، في حين شرعت دول أخرى في إعداد مشاريع وخطط تدريجية لتطبيقها.
وعلى الرغم من أن بعض الدراسات حذرت من الآثار المحتملة لتطبيق المعايير الدولية بصورة غير ملائمة في البيئات النامية، فإن الاتجاه نحو تبنيها لا يزال في تزايد مستمر.
ربما يفيدك: مقالة: دور تطبيقات الذكاء الاصطناعي في تعزيز جودة مخرجات تعلم برامج المحاسبة وإدارة الأعمال بالتعليم العالي
ويفرض هذا الواقع على الدول النامية التفكير في تطوير أطر ومعايير محاسبية محلية أو إقليمية تراعي خصوصياتها الاقتصادية والاجتماعية والقانونية، سواء على مستوى الدول النامية عمومًا أو ضمن تجمعات إقليمية وثقافية متقاربة، كالدول العربية والإسلامية والإفريقية.
ومن شأن هذا التوجه أن يعزز القدرة التفاوضية لهذه الدول داخل مجلس معايير المحاسبة الدولية، ولا سيما من خلال مشاركة ممثليها في عملية إعداد وتطوير المعايير الدولية، كما يمكن أن يدعم مواقفها في علاقاتها مع المنظمات الدولية والشركات متعددة الجنسيات، بما يحقق قدرًا أكبر من التوازن بين متطلبات المعايير العالمية وخصوصية البيئات المحلية.
يمكنك قراءة: مقالة: تأثير تطبيق أنشطة الاقتصاد الرقمي في تعزيز الممارسات المحاسبية وتدقيق الحسابات
الكلمات المفتاحية لدراسة البيئة المحاسبية للدول النامية في تطبيق المعايير المحاسبية الدولية بين مراعات ظروف البيئة المحاسبية المحلية والاستجابة لتأثيرات الأنظمة المحاسبية الدولية
تركز هذه المقالة على الكلمات الرئيسية التالية:
الدول النامية، البيئة المحاسبية، المعايير المحاسبية، المعايير المحاسبية الدولية، الدول ذات التحول الإقتصادي، الأنظمة المحاسبية، النموذج المحاسبي البريطاني، النموذج المحاسبي الأمريكي، النظام المحاسبي الجزائري.
الفئة المستهدفة للمقالة
- الباحثون وطلاب الدراسات العليا في المحاسبة والعلوم المالية.
- المتخصصون في المحاسبة الدولية والمعايير المحاسبية الدولية IAS/IFRS.
- طلاب كليات وأقسام المحاسبة والاقتصاد وإدارة الأعمال.
- المحاسبون والمراجعون المهتمون بتطبيق المعايير المحاسبية الدولية.
- صناع السياسات والجهات المسؤولة عن تنظيم وتطوير النظم المحاسبية في الدول النامية.
- الباحثون في البيئة المحاسبية والعوامل المؤثرة في النظم والممارسات المحاسبية.
- المهتمون بقضايا العولمة المحاسبية وتوحيد وتوافق الممارسات المحاسبية الدولية.
- المؤسسات والهيئات المهنية المعنية بإعداد وتطوير المعايير المحاسبية.
- الباحثون المهتمون بمدى توافق المعايير الدولية مع الظروف الاقتصادية والقانونية والاجتماعية المحلية.
- المهتمون بتطوير معايير محاسبية محلية أو إقليمية تتناسب مع خصوصية الدول النامية.
أهم المعلومات الخاصة لمقالة البيئة المحاسبية للدول النامية في تطبيق المعايير المحاسبية الدولية بين مراعات ظروف البيئة المحاسبية المحلية والاستجابة لتأثيرات الأنظمة المحاسبية الدولية
في الجدول التالي، سوف تجد المعلومات التي قد تحتاج إليها عند الاستعانة بهذه الدراسة كمرجع للرسالة أو المقالة لديك:
| اسم المقالة | البيئة المحاسبية للدول النامية في تطبيق المعايير المحاسبية الدولية بين مراعات ظروف البيئة المحاسبية المحلية والاستجابة لتأثيرات الأنظمة المحاسبية الدولية |
| اسم الباحث | نورالدين جرد |
| سنة النشر | يناير 2016م |
| صفحات المقالة | 348-360 |
| اسم المجلة التي تم نشر المقالة بها | مجلة دراسات اقتصادية |
يمكنك الاطلاع على: مقالة: أثر تبني تقنيات الذكاء الاصطناعي في الممارسات المحاسبية على سلوكيات إدارة الأرباح في المصارف العراقية
رابط المقالة
تتوفر هذه المقالة كاملةً داخل المجلد 10 العدد 1 بمجلة دراسات اقتصادية، إذ يمكنكم الإطلاع عليها من خلال الضغط على المربع التالي:
في النهاية، نتمنى أن يفيدكم مقالنا اليوم عن البيئة المحاسبية للدول النامية في تطبيق المعايير المحاسبية الدولية بين مراعات ظروف البيئة المحاسبية المحلية والاستجابة لتأثيرات الأنظمة المحاسبية الدولية، ولا تنسوا أن تقوموا بمتابعتنا باستمرار لمعرفة المزيد.